Welke lening neem je het best voor de aanleg van een zwembad?
24 juni 2022
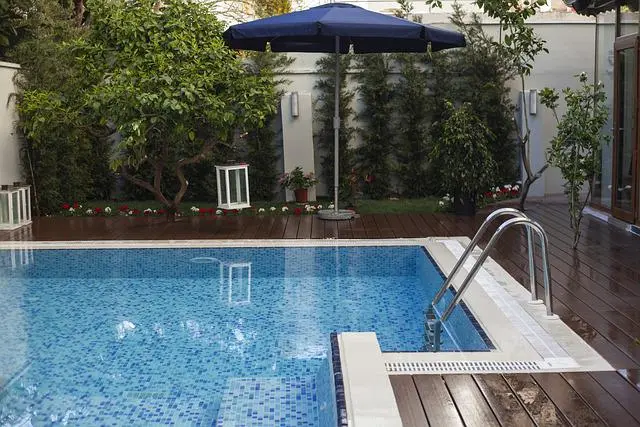
Droom je al een tijdje van een zwembad in de tuin, maar heb je niet meteen voldoende budget om het volledig te betalen? Dan kan een lening een oplossing zijn. Ontdek welke kredietformule het best bij jouw situatie past.
Klassieke lening: eenvoudige financiering zonder hypothecaire waarborg
Hypothecaire lening: lagere interest, maar extra notariskosten
Wederopname: hergebruik van terugbetaald kapitaal met beperkte dossierkosten
Beste keuze: hangt af van je budget, bestaande lening en totale kosten
Welke lening kies je voor de aanleg van een zwembad?
Voor de aanleg van een zwemvijver mag je rekenen op een kostprijs van 20.000 tot 40.000 euro. Voor een zwembad loopt dat al snel op tot 50.000 à 60.000 euro. Een tussen formule, zoals een omgebouwde container met zwembassin, filters en verwarming, kost ongeveer 25.000 euro.
Goedkoop zijn deze zwemfaciliteiten dus niet, maar misschien verkies je ze wel boven enkele buitenlandse reizen.
Vind een lening die bij je past
Op zoek naar een lening om jouw project te financieren? De rente en voorwaarden verschillen per lening. Vergelijk consumentenkredieten en ontdek welke opties er zijn.
Klassieke financiering
Je kan kiezen voor een klassieke financieringsformule waarbij de bank je zonder veel formaliteiten een lening verstrekt. Die betaal je vervolgens terug volgens een afgesproken aflossingsschema.
Zo kan je bijvoorbeeld bij Belfius een krediet van 40.000 euro afsluiten tegen een rente van 4,15%, terug te betalen in 60 maandelijkse schijven van 737,98 euro. Na afloop zal je bovenop het geleende kapitaal van 40.000 euro ook 4.278,80 euro aan interest betaald hebben.
Hypothecaire lening
Je kan ook kiezen voor een hypothecaire lening. Daarbij geef je de bank een hypothecaire waarborg, bijvoorbeeld op je woning. Als je de lening later niet correct terugbetaalt, kan de bank de woning verkopen om het openstaande bedrag van de lening terug te vorderen.
In principe is een hypothecaire lening goedkoper omdat de bank over een extra waarborg beschikt. Zo kan je bijvoorbeeld lenen tegen een rente van 2,20%. Voor een krediet van 40.000 euro over vijf jaar betekent dat 60 maandelijkse afbetalingen van 704,23 euro. Na afloop zal je bovenop het geleende kapitaal van 40.000 euro nog 2.253,91 euro aan interest betaald hebben.
Een hypothecaire lening moet wel worden opgenomen in een notariële akte. Dat brengt extra kosten met zich mee. In de huidige omstandigheden zijn die kosten groter dan het voordeel van de lagere interest.
Wederopname
Misschien is wederopname een interessante oplossing. Dat is mogelijk als je jaren geleden een hypothecaire woonlening afsloot en ondertussen al een aanzienlijk deel van het kapitaal hebt terugbetaald.
Het kapitaal dat je al hebt terugbetaald, kan je opnieuw lenen zonder dat er een nieuwe hypothecaire waarborg via de notaris moet worden ingeschreven. Je betaalt wel dossierkosten aan de bank. Die bedragen doorgaans ongeveer 500 euro.
Bij een wederopname betaal je de hypothecaire rente die op dat moment van toepassing is.
Deze mogelijkheid geldt alleen voor nieuwe kredieten die worden afgesloten binnen een periode van dertig jaar na het aangaan van de oorspronkelijke hypothecaire lening.
Vergelijk en haal meer uit je geld!
Van woonkredieten tot spaarverzekeringen: vergelijk actuele aanbiedingen en ontdek meteen waar je kan besparen