
Hoeveel is je auto nog waard na een perte totale en hoe krijg je meer uitbetaald?
25 februari 2025
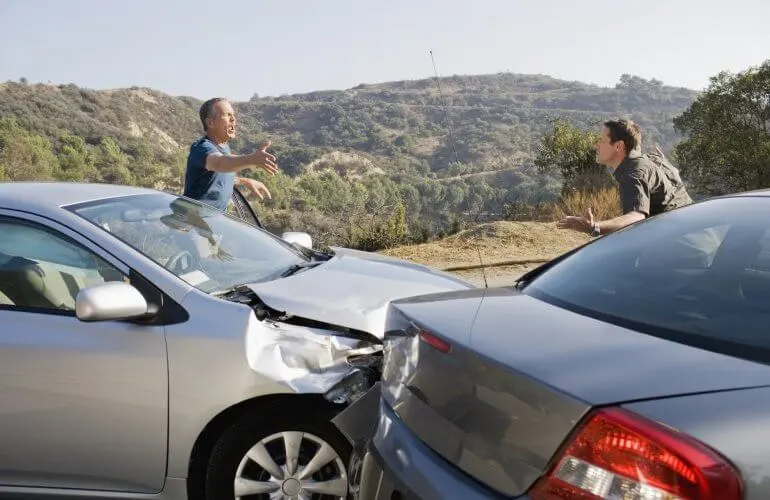
Krijgt je wagen een totaal verlies na een ongeval? Dan vraag je je waarschijnlijk af hoeveel je nog terugkrijgt van de verzekering — en of je die vergoeding kan verhogen met de juiste verzekering.
Perte totale: je wagen is economisch of technisch niet meer herstelbaar.
Vergoeding: het uitbetaalde bedrag hangt af van je verzekeringscontract en de waarde van je auto.
Slim verzekeren: met bepaalde omniumformules kan je een hogere vergoeding krijgen.
Wat is een perte totale?
Bij een perte totale is je auto zo zwaar beschadigd dat herstellen niet meer mogelijk of niet meer interessant is.
Verzekeraars maken daarbij een onderscheid tussen:
- Economisch totaal verlies
- Technisch totaal verlies
Bij een economisch totaal verlies zijn de herstellingskosten hoger dan de waarde van de wagen vóór het ongeval.
Bij een technisch totaal verlies is de schade zo ernstig dat een veilige herstelling niet meer mogelijk is.
Vergelijk autoverzekeringen
Op zoek naar een autoverzekering die beter bij je past én voordeliger is? Vergelijk eenvoudig verschillende formules en kies de verzekering die aansluit bij jouw wagen en rijgedrag.
Wie beslist dat je wagen perte totale is?
Na een zwaar ongeval stelt je verzekeraar meestal een onafhankelijke expert aan. Die onderzoekt de schade aan het voertuig en bepaalt of er sprake is van een totaal verlies.
De expert maakt een verslag op voor:
- een economisch totaal verlies
- een technisch totaal verlies
Ben je het niet eens met die beslissing? Dan kan je een tegenexpertise laten uitvoeren.
Heb je een rechtsbijstandsverzekering? Dan krijg je soms een deel van de kosten van die tegenexpert terugbetaald.
Wie de schadevergoeding betaalt, hangt af van de aansprakelijkheid:
- Ben je slachtoffer, dan betaalt de BA-verzekering van de tegenpartij
- Ben je zelf in fout, dan krijg je enkel een vergoeding via een mini-omnium of full omniumverzekering
Hoeveel krijg je uitbetaald bij een perte totale?
Hoeveel je terugkrijgt bij een perte totale hangt af van de voorwaarden in je verzekeringscontract.
Belangrijke factoren zijn:
- De leeftijd van je wagen
- De gekozen verzekeringsformule
- De manier waarop je verzekeraar de waarde bepaalt
Verzekeraars gebruiken meestal één van deze twee systemen.
De aangenomen waarde |
Bij de aangenomen waarde spreken jij en de verzekeraar vooraf af hoeveel je wagen waard is.
De berekening vertrekt meestal van:
- de cataloguswaarde
- de factuurwaarde van je auto
Daarna past de verzekeraar een afschrijvingspercentage toe op basis van de leeftijd van de wagen.
Het eindbedrag bepaalt hoeveel je terugkrijgt bij een totaal verlies.
De werkelijke waarde of functionele waarde
Bij de werkelijke waarde kijkt de verzekeraar naar de marktwaarde van je wagen vlak vóór het ongeval.
De expert bepaalt die waarde op basis van:
- de tweedehandsmarkt
- de leeftijd van de wagen
- de kilometerstand
- de algemene staat van het voertuig
Daardoor ligt de vergoeding vaak lager bij oudere wagens.
Hoe krijg je een hogere vergoeding bij perte totale?
Een nieuwe wagen verliest snel waarde. Alleen al door de btw daalt de waarde meteen na aankoop.
Daarbovenop past de verzekeraar elk jaar een afschrijving toe.
Toch kan je jezelf beter beschermen tegen dat waardeverlies.
Sommige verzekeraars bieden namelijk:
- een verhoogde aangenomen waarde
- een nieuwwaardegarantie
- een vergoeding tot 125 procent van de cataloguswaarde tijdens de eerste jaren
Dat gebeurt meestal binnen een full omniumverzekering.
Daardoor blijft de verzekerde waarde van je wagen tijdens de eerste jaren hoger. Zo vermijd je een te lage vergoeding bij een perte totale kort na aankoop.
Wanneer is een full omnium interessant?
Voor nieuwe of recente wagens blijft een full omnium vaak de interessantste keuze.
Voor auto’s jonger dan vijf jaar is een full omnium meestal de beste keuze, omdat de restwaarde dan nog hoog ligt.
Met een full omnium ben je meestal verzekerd voor:
- schade aan je eigen wagen
- vandalisme
- diefstal
- glasbreuk
- natuurkrachten
- perte totale na een ongeval in fout
Vergelijk wel goed de voorwaarden tussen verzekeraars. Vooral deze elementen kunnen sterk verschillen:
- de afschrijving
- de nieuwwaarderegeling
- de maximale vergoeding
Waarom vergelijken belangrijk blijft
De verschillen tussen autoverzekeringen zijn groot, zeker bij totaal verlies.
Vergelijk daarom altijd:
- de premie
- de dekking bij perte totale
- de afschrijvingsregels
- de maximale vergoeding
Een goedkope verzekering lijkt aantrekkelijk, maar betaalt soms veel minder uit bij een zwaar ongeval.
Vergelijk verzekeringen
Op zoek naar de juiste verzekering aan de beste voorwaarden? Vergelijk eenvoudig verschillende verzekeringen en kies de formule die past bij jouw situatie en budget.